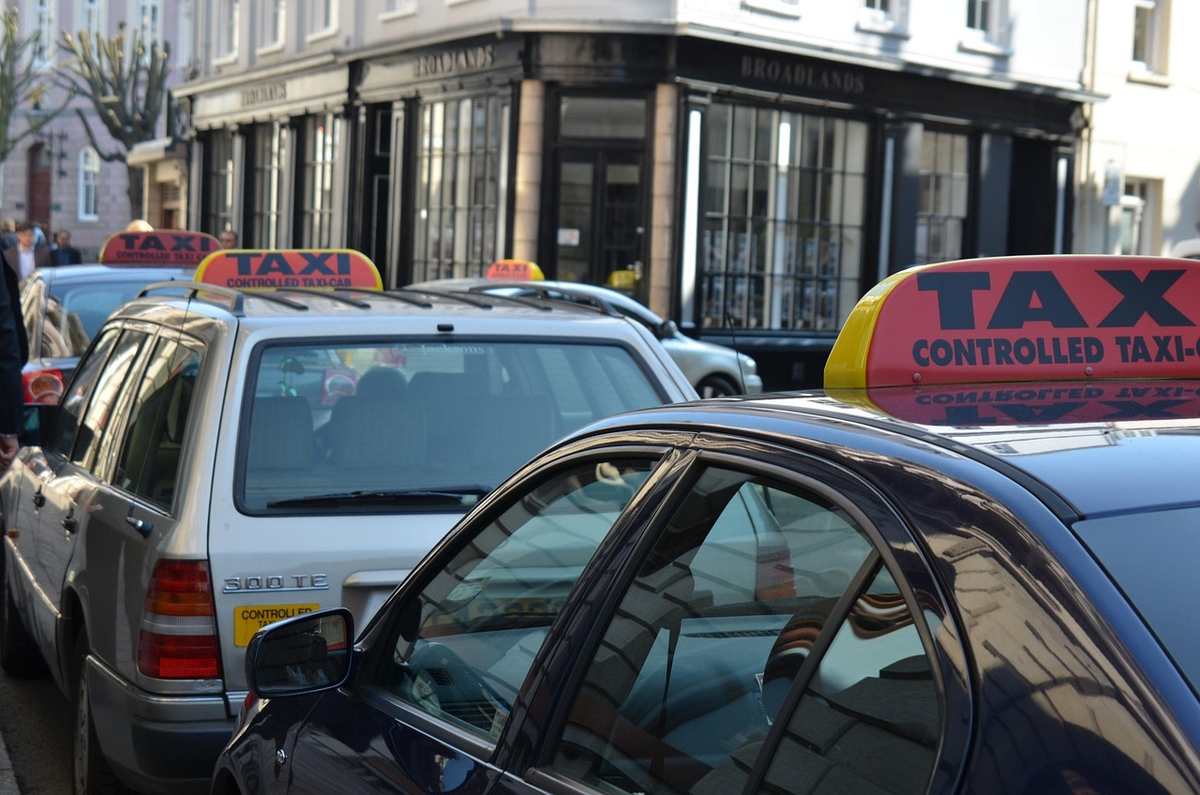
Louer une ADS à Paris, c’est conduire un taxi qui ne vous appartient pas, avec une carte professionnelle bien à vous. Cette nuance change tout au moment de l’assurance. Le contrat n’est pas le vôtre : le loueur souscrit pour sa flotte, vous roulez dessous, et vous découvrez les garanties seulement le jour où ça compte. Résultat : une prime qui grimpe sans logique visible, des franchises qui vous retombent dessus, et un dossier qui reste vide année après année, malgré vos années de volant.
Qui signe le contrat quand on loue une ADS
Le locataire d’ADS n’est pas le souscripteur. Le contrat appartient au loueur, souvent une société qui gère plusieurs véhicules, et c’est elle qui négocie avec l’assureur. Vous n’avez donc aucune prise sur le choix des garanties, ni sur le montant des franchises.
Quand vous appelez pour demander pourquoi la franchise est si élevée, on vous répond que c’est la convention de la flotte, et la conversation s’arrête là. Pour situer les ordres de grandeur pratiqués à Paris, les assurance-taxi-paris.fr détaillent les tarifs selon le statut du conducteur, et l’écart entre un artisan propriétaire et un locataire saute aux yeux.
Le minimum légal, lui, ne bouge pas. L’article L. 3120-4 du Code des transports impose une responsabilité civile professionnelle à tout taxi parisien, et cette couverture démarre autour de 1 000 € par an. Ce que la loi exige est donc couvert.
Ce que vous aimeriez avoir en plus dépend entièrement du bon vouloir du loueur : protection du conducteur, perte de revenus, défense en cas de litige. Beaucoup de flottes s’en tiennent au strict nécessaire pour tirer la prime vers le bas, quitte à laisser le chauffeur exposé.
Un bonus qui ne vous appartient pas
Voilà le point que personne n’explique au moment de signer. Le bonus-malus rattaché au contrat est celui de la flotte, pas le vôtre. Vous pouvez enchaîner quinze ans de conduite sans le moindre accrochage, ça ne construira jamais votre historique personnel. Le jour où vous achetez votre propre véhicule ou que vous changez de loueur, vous repartez du coefficient de base, comme si vous débutiez.
L’inverse est vrai aussi, et c’est plus vicieux. Un collègue de la flotte provoque un sinistre responsable, le coefficient du contrat se dégrade, et la prime augmente pour tout le monde. Vous payez pour une faute que vous n’avez pas commise, sans recours, puisque vous n’êtes pas partie au contrat. J’ai vu des chauffeurs découvrir la hausse sur leur loyer mensuel sans qu’aucune ligne ne l’explique.
Ce qui vous retombe dessus après un accident
La franchise est le nerf de la guerre dans ce montage. Le loueur l’avance auprès de l’assureur, puis la refacture au locataire quand le sinistre est responsable. Rien d’illégal là-dedans si le contrat de location le prévoit, et c’est presque toujours le cas. Le problème, c’est le montant : sur une flotte, la franchise négociée peut être élevée, et vous ne la découvrez qu’au moment du constat.
- Franchise refacturée au locataire après un sinistre responsable, parfois prélevée directement sur le prochain loyer.
- Protection du conducteur, très rarement incluse.
- Combien de temps serez-vous immobilisé, et qui paie ces journées ?
- Perte d’exploitation plafonnée, quand elle existe, entre 50 et 150 € par jour.
- Défense pénale et protection juridique, à vérifier ligne par ligne sur l’attestation.
Ce dernier point mérite qu’on s’y arrête, car il pèse lourd sur la trésorerie. Un taxi immobilisé trois semaines après un accident, c’est trois semaines sans recette, alors que le loyer de l’ADS court toujours. Si la perte d’exploitation plafonne à 50 € par jour, vous êtes très loin du compte. Cette garantie coûte peu à ajouter sur un contrat individuel. Elle est presque toujours absente des contrats de flotte. Sur ce point, voir aussi notre article sur quelle assurance un locataire doit-il prendre ?.
Pourquoi la prime grimpe sans que vous puissiez agir
Un locataire paie souvent plus cher pour moins de garanties, ce qui paraît absurde de l’extérieur. L’explication tient en une phrase : le tarif reflète le risque moyen de la flotte, pas le vôtre. Si le loueur a connu deux ou trois sinistres sur l’année, l’assureur relève la prime au renouvellement, et cette hausse se répercute sur le loyer. Vous subissez une décision prise sans vous, dans un contrat que vous n’avez pas lu, sur la base de statistiques qui vous mélangent à des inconnus.
Il y a aussi une question de transparence. Demandez au loueur l’attestation avant de signer, pas après, et vérifiez noir sur blanc ce qui est réellement couvert. Regardez ce qui est couvert pour le conducteur, le plafond de la perte d’exploitation, le montant exact de la franchise, et les exclusions.
Un loueur sérieux répond sans se vexer. Si on vous dit que tout est inclus sans jamais vous montrer le document, considérez que rien ne l’est. Franchement, cette vérification prend dix minutes et elle évite des mois de mauvaise surprise.
Ce qu’un contrat individuel aurait changé
Un artisan propriétaire de sa carte construit son bonus chaque année, choisit ses garanties et négocie sa franchise. Son historique lui appartient, il le garde s’il change de véhicule ou d’assureur. Le locataire, lui, loue un véhicule et une couverture qu’il ne maîtrise ni l’un ni l’autre. Cette différence de statut finit par coûter cher, mais elle reste invisible tant qu’aucun sinistre n’est venu réveiller le dossier.
La vérification à faire avant de signer
Le statut de locataire d’ADS transfère au loueur la maîtrise du contrat, et avec elle votre capacité à construire un historique d’assurance. Vous portez les franchises, souvent les hausses, rarement les garanties qui protègent vraiment le conducteur. Avant de signer, réclamez l’attestation, comparez ce qu’un contrat individuel vous offrirait, et posez la seule question qui compte : dans cinq ans, quand je voudrai m’installer à mon compte, quel dossier d’assurance pourrai-je présenter ?
Ce qu’il faut retenir sur l’assurance d’une ADS louée
Le montage de la location laisse au loueur la main sur le contrat, et cette asymétrie explique la plupart des mauvaises surprises. Vous ne choisissez pas les garanties, vous ne bâtissez pas votre bonus, et vous héritez parfois des sinistres des autres chauffeurs. La parade tient en trois gestes simples : exiger l’attestation avant de s’engager, chiffrer la perte d’exploitation réelle, et comparer avec ce qu’un contrat à votre nom offrirait sur la durée.

0 commentaire