Un box fermé déclaré à l’assureur, et la prime annuelle peut perdre quelques points sans que le contrat change. À Lyon, la question revient chez les chauffeurs VTC : où dire que la voiture dort ? La réponse tient dans une ligne du dossier. La zone tarifaire suit le stationnement nocturne, pas le secteur où vous chargez vos courses. Beaucoup déclarent leur adresse de facturation en pensant que ça suffit. C’est là que l’argent se perd.
La zone tarifaire se décide la nuit, pas au volant
Les compagnies qui vendent une assurance VTC à Lyon raisonnent en risque de stationnement, pas en kilomètres parcourus. Un véhicule qui dort dans la rue, dans un quartier dense, expose la carrosserie à plus de sinistres qu’une voiture enfermée derrière une porte.
Ce n’est pas une théorie. C’est le calcul qui ressort de la plupart des grilles tarifaires. Le lieu où le véhicule stationne habituellement la nuit devient donc la donnée la plus lourde après le profil du conducteur. Comptez six heures de pose chaque jour.
Le piège est simple. Un chauffeur basé à Vénissieux mais qui gare sa berline dans un box à Lyon 7e relève de la zone du box, à condition de pouvoir le prouver. À l’inverse, celui qui déclare une adresse fiscale à Caluire en laissant la voiture sur un parking public de Gerland se fait rattraper à la première expertise.
Les assureurs croisent les adresses, et un écart constaté après sinistre coûte bien plus cher que la ristourne espérée. Ceux qui comparent les offres sur assurance-vtc-lyon.fr le voient vite : la case « stationnement » change le devis, la case « zone de prise en charge » ne le change pas.
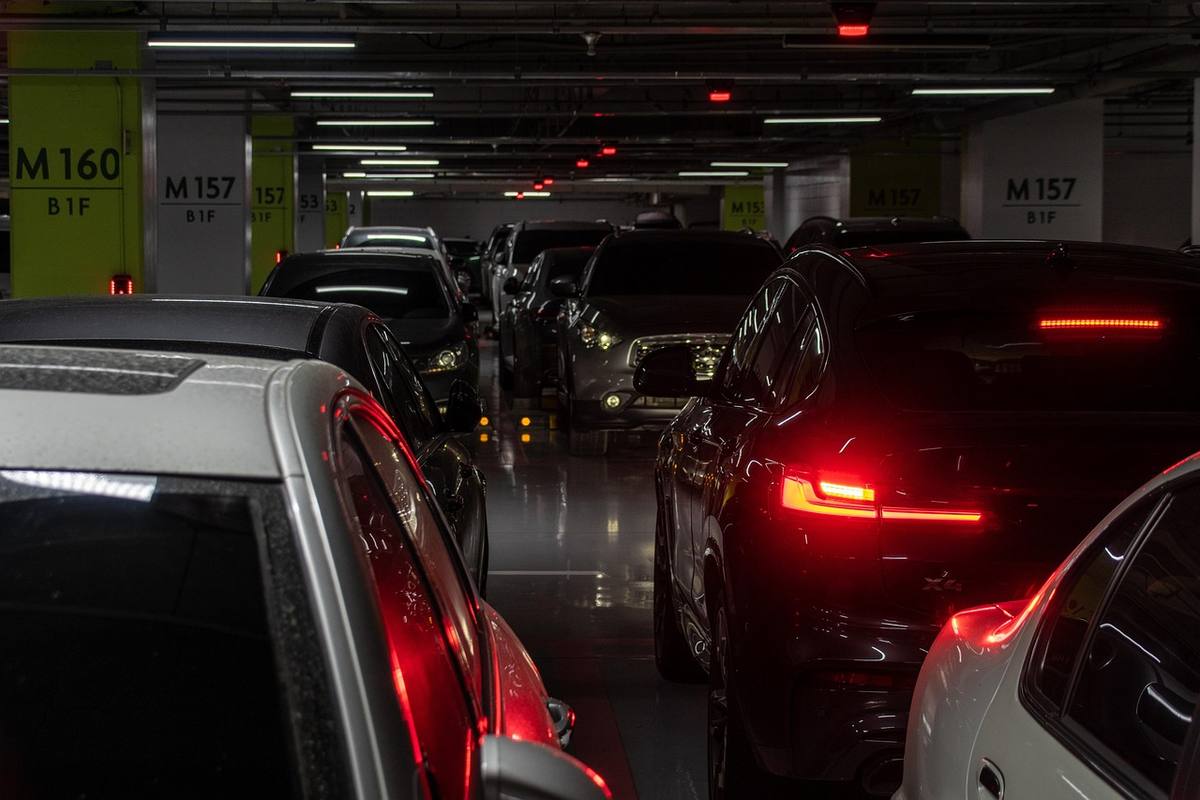
Un box fermé, un parking souterrain avec badge ou une cour privative déclenchent une baisse de 5 à 12 % chez les compagnies qui posent la question. Chez celles qui ne la posent pas, rien ne bouge. Voilà toute la limite du dispositif.
Toutes les garanties VTC à Lyon ne se valent pas sur ce point : certaines incluent la localisation nocturne dans leur barème, d’autres l’ignorent. Avant de changer quoi que ce soit, il faut vérifier si l’assureur dispose d’une grille par zone. Sans grille, le justificatif de garage fermé reste une pièce sans effet.
Lyon intra-muros, première couronne, reste du Rhône : les écarts
La référence haute, dans le Rhône, c’est Lyon intra-muros. Les assureurs y voient une densité de circulation, une fréquence de sinistres matériels et un vol plus élevés qu’ailleurs. Un chauffeur qui gare sa voiture dans les 1er, 3e ou 7e arrondissements paie cette exposition dans sa cotisation. Basculer le stationnement nocturne vers un box fermé dans la même ville suffit à sortir du haut de la fourchette. Sans déménager.
Première couronne ensuite : Villeurbanne, Bron, Vénissieux, Caluire. L’écart de prime y tombe de 5 à 10 % sous la référence lyonnaise. Ces communes restent dans la métropole, desservies par les mêmes axes, mais la densité de stationnement à la rue y est moins tendue. Les assureurs l’intègrent. Un chauffeur de Bron qui gare sa voiture dans une cour privative descend encore dans la fourchette basse de sa zone. Rien d’énorme, mais sur l’année, ça se sent.
Le reste du département et les zones rurales creusent l’écart le plus net : 15 à 20 % sous la référence Lyon intra-muros. Les compagnies y voient moins de sinistres, moins de vols, moins de stationnement contraint.
À titre de comparaison, en Île-de-France, la différence entre Paris et la grande couronne atteint 30 %. La métropole lyonnaise reste donc plus resserrée. Le gain lié au garage fermé y est réel, mais rarement spectaculaire. Compter sur une bascule de tarif énorme serait une erreur de calcul.
Ce qui est obligatoire, et ce qui ne l’est pas
La question revient chez les chauffeurs qui louent un garage séparé de leur logement. Faut-il déclarer ce box à l’assureur, et faut-il l’assurer lui-même ? Dans les faits, un garage en location n’a pas à être couvert par une police dédiée si l’on n’y stocke qu’un véhicule déjà assuré. La responsabilité locative, elle, reste régie par le bail. Assurer le local seul n’a rien d’obligatoire, sauf si le bail ou le propriétaire l’impose noir sur blanc. Sur ce point, voir aussi notre article sur locataire ads assurance.
Pour le véhicule, la donne change. La Responsabilité Civile Professionnelle est obligatoire pour tout chauffeur VTC, en vertu de l’article L3120-4 du Code des transports. Elle couvre les dommages causés aux clients et aux tiers dans le cadre de l’activité.
Les tarifs moyens pour une RC Pro VTC tournent autour de 100 à 300 € par an pour un auto-entrepreneur, et de 300 à 800 € par an pour une société. Comptez 500 à 1 000 € pour une RC Pro combinée à une RC Circulation. Ces montants varient selon la zone, ce qui ramène encore une fois au lieu de stationnement.
Les assurances obligatoires pour un VTC ne s’arrêtent pas là. Il faut une RC Circulation, le plus souvent incluse dans la RC Pro selon les contrats, mais pas systématiquement. Il faut aussi vérifier ce que la police couvre en cas d’exclusion, notamment les périodes de conduite personnelle. Sur ce terrain, un garage fermé déclaré ne remplace jamais une garantie absente. Il déplace seulement la ligne de tarification.
Les points à vérifier avant de signer
- Est-ce que la compagnie demande explicitement le lieu de stationnement nocturne, ou passe-t-elle la question sous silence ?
- Un justificatif type bail de box, facture de parking ou attestation de copropriété.
- Le contrat prévoit-il une clause de révision si le stationnement change en cours d’année ?
- Que se passe-t-il si le véhicule est garé la nuit ailleurs pendant une longue période, vacances ou déplacement professionnel ?
- La cotisation baisse, mais de combien exactement par rapport à la déclaration précédente ?
Le garage en location : ce que le bail impose vraiment
Louer un box dans une résidence lyonnaise, c’est signer un contrat qui contient parfois une clause d’assurance. Cette clause vise le local, pas la voiture. Elle oblige le locataire à couvrir les dégâts qu’il pourrait causer à la structure.
Dégât des eaux, incendie, effondrement d’un portail. Ce n’est pas la même police qu’une RC Pro VTC, et confondre les deux mène à des refus d’indemnisation. Le bailleur veut être protégé, l’assureur auto veut connaître le lieu de stationnement.
Un point pratique mérite d’être posé. Un chauffeur qui déclare un box en location doit pouvoir prouver qu’il l’occupe réellement. Une facture mensuelle, un bail signé, une attestation du bailleur conviennent. Sans pièce, la déclaration reste une parole.
Et une parole ne résiste pas à un sinistre. Chez les assureurs stricts, l’absence de justificatif après déclaration peut entraîner une requalification du contrat, avec rattrapage de prime. Le gain de 5 à 12 % se transforme alors en note salée.
Ça dépend aussi du type de véhicule et de l’usage réel. Un chauffeur qui roule beaucoup de nuit et gare rarement son véhicule dans le box déclaré éveille la méfiance. À l’inverse, une berline hybride garée sous terre et roulant surtout en journée reste dans le profil attendu. La cohérence entre le discours et les relevés GPS pèse plus lourd qu’un document isolé.
Faut-il déclarer son box chez tous les assureurs ?
Non. C’est sans doute l’information la plus utile de tout ce dossier. Beaucoup de compagnies ne demandent jamais où le véhicule dort la nuit, et leur grille reste uniforme sur le département. Déclarer un box à ces assureurs ne change rien à la prime, ni dans un sens ni dans l’autre. Il faut donc commencer par identifier ceux qui appliquent une tarification par zone, puis ajuster sa déclaration. L’économie dépend plus de la politique de la compagnie que de la qualité du garage.
Pour les autres, celles qui posent la question, le calcul reste favorable, surtout si l’on quitte une déclaration de stationnement à la rue. Sur Lyon intra-muros, passer d’un stationnement public à un box fermé peut suffire à sortir de la tranche haute.
Rien de miraculeux : entre 5 et 12 % de baisse, pas plus, et parfois moins selon le profil. Franchement, ça reste une économie qui ne demande qu’un justificatif et dix minutes au téléphone. Encore faut-il que la compagnie joue le jeu. Sans grille par zone, la démarche perd tout intérêt.
Reste une question avant d’appeler. Votre voiture dort-elle vraiment là où vous allez le déclarer, chaque nuit, douze mois sur douze ? Une réponse honnête vaut mieux qu’un gain fragile. Un sinistre révèle toujours la vérité.

0 commentaire